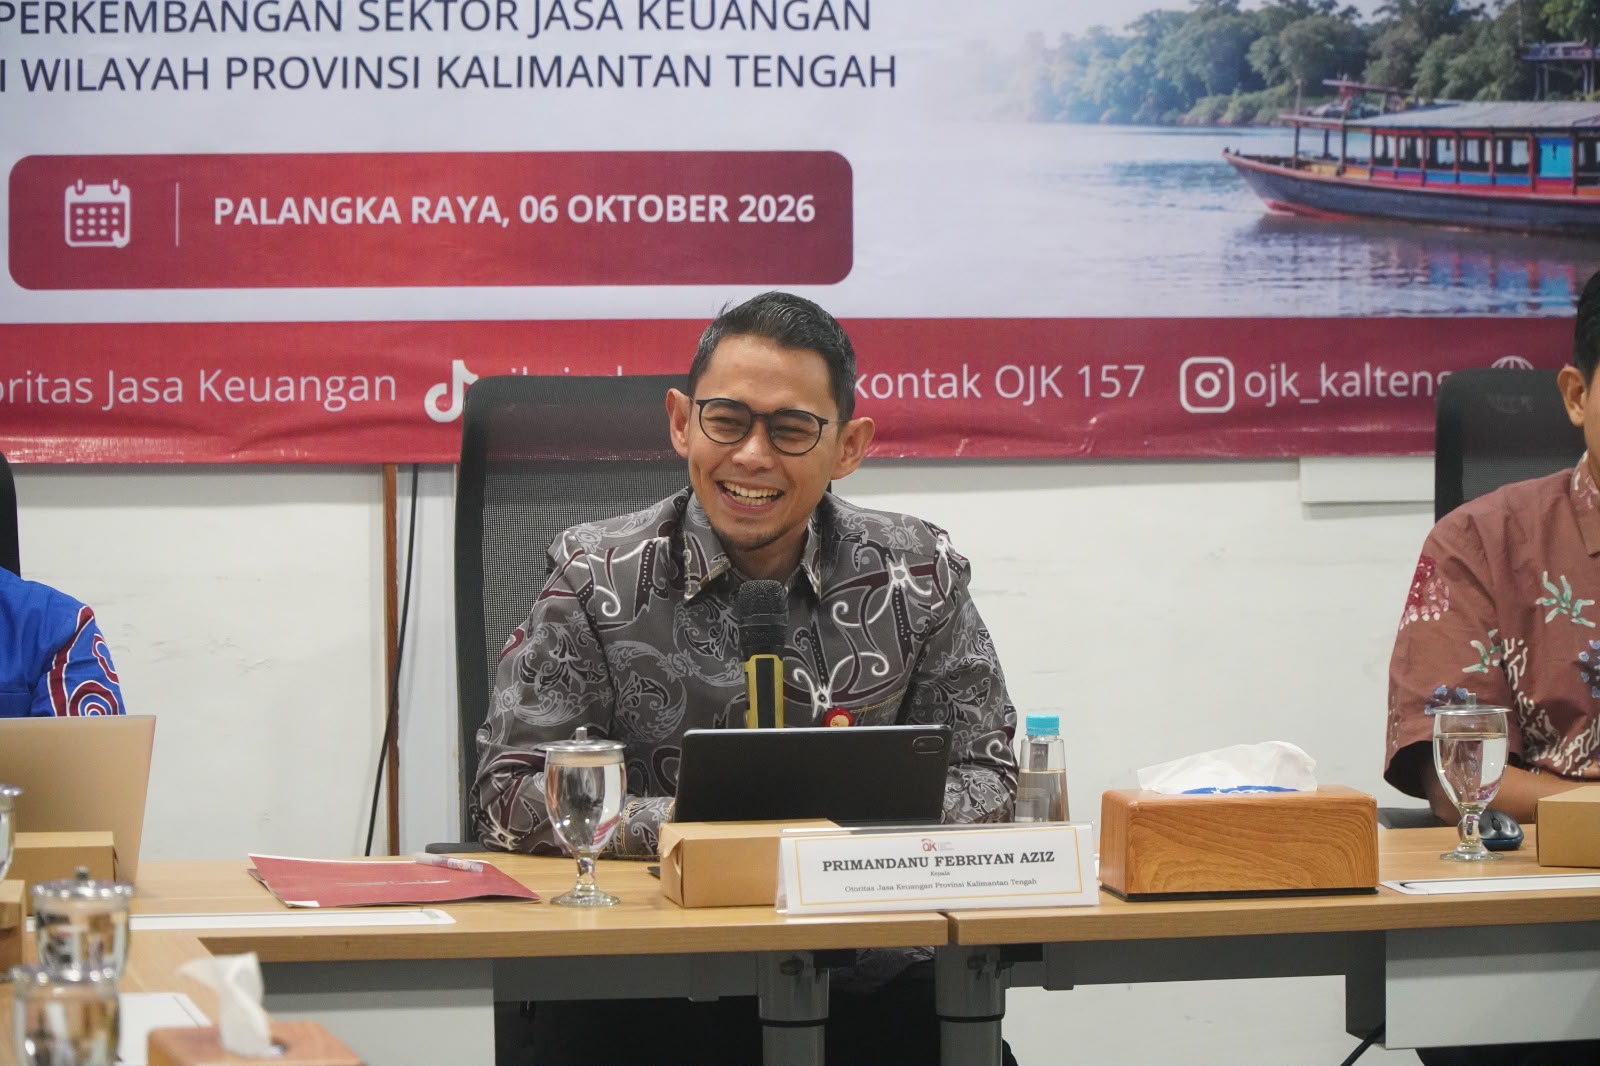
PALANGKA RAYA – Pelaku usaha di Kalimantan Tengah (Kalteng) yang mengalami gangguan kemampuan membayar cicilan akibat terdampak kebakaran hutan dan lahan (karhutla) berpeluang mendapatkan keringanan melalui skema restrukturisasi kredit.
Data Otoritas Jasa Keuangan (OJK) Kalteng mencatat kredit berdasarkan jenis penggunaan di daerah ini didominasi rumah tangga dengan nominal Rp21,90 triliun atau 39,44 persen. Berikutnya sektor Pertanian, Kehutanan dan Perikanan mencapai Rp16,62 triliun atau 29,93 persen.
Selain itu, kredit pada sektor Industri Pengolahan tercatat Rp1,21 triliun atau 2,18 persen, Aktivitas Jasa Lainnya Rp1,01 triliun atau 1,82 persen, serta Konstruksi sebesar Rp910 miliar atau 1,63 persen.
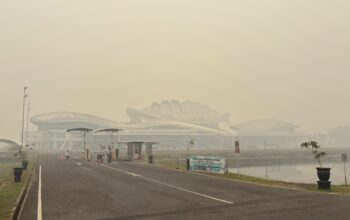
Besarnya porsi kredit pada sektor Pertanian, Kehutanan dan Perikanan menjadi perhatian di tengah potensi gangguan aktivitas ekonomi akibat karhutla. Kondisi tersebut dapat memengaruhi kemampuan sebagian debitur dalam memenuhi kewajiban apabila kegiatan usaha mereka ikut terdampak.
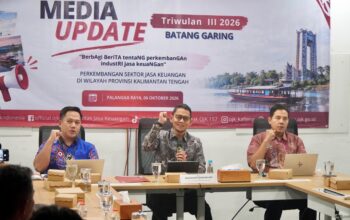
Kepala OJK Kalteng, Primandanu Febriyan Aziz mengatakan kondisi karhutla dapat menjadi salah satu faktor yang diperhatikan lembaga jasa keuangan dalam menilai kemampuan debitur. Namun, pemberian restrukturisasi tetap mengacu pada perjanjian kredit serta hasil asesmen terhadap kondisi masing-masing debitur.
“Dengan kebijakan ini, nanti kembali ke perjanjian kreditnya antara lembaga jasa keuangan dengan debiturnya,” ujarnya, Selasa (6/10).
Menurut Danu, dalam kondisi tertentu yang masuk kategori force majeure, seperti bencana alam maupun kejadian lain yang berdampak terhadap kemampuan debitur, lembaga jasa keuangan memiliki skema untuk memberikan restrukturisasi.
“Dan biasanya dalam konteks force majeure, seperti misalnya bencana alam, termasuk karhutla dan lainnya, mereka punya yang namanya skema restrukturisasi,” katanya.
Perbankan terlebih dahulu melakukan asesmen terhadap kondisi debitur. Jika sebelumnya debitur memiliki kemampuan membayar angsuran secara normal, tetapi kemudian mengalami kendala karena kondisi force majeure, kondisi tersebut dapat menjadi pertimbangan dalam pemberian keringanan.
Danu menjelaskan, restrukturisasi bukan berarti menghapus kewajiban debitur. Kebijakan tersebut lebih kepada memberikan kelonggaran agar debitur tetap mampu menjalankan usaha sekaligus memenuhi kewajiban kredit setelah mengalami tekanan.
“Restrukturisasi itu maksudnya diberikan kelonggaran. Bisa dalam konteks diperpanjang jatuh temponya, atau bisa dari sisi pelonggaran secara nominal cicilan-cicilannya,” jelasnya.
Namun, Danu menegaskan tidak semua debitur yang terdampak otomatis mendapatkan restrukturisasi. Lembaga jasa keuangan tetap harus melihat kondisi dan kemampuan masing-masing debitur sebelum mengambil keputusan.
“Untuk cicilan ini kembali ke lembaga jasa keuangannya, bagaimana mereka bisa melakukan penilaian terhadap kondisi debitur. Karena pasti ini kondisinya case by case, ya. Maksudnya, tidak bisa diterapkan untuk satu debitur untuk semuanya,” tegasnya.
Menurutnya, penilaian tersebut penting agar kebijakan yang diberikan benar-benar sesuai dengan kondisi debitur. Terutama bagi pelaku usaha yang sebelumnya mampu membayar cicilan secara normal, tetapi kemudian mengalami penurunan pendapatan akibat usahanya terganggu.
OJK memiliki ketentuan khusus terkait pemberian restrukturisasi. Namun, penerapannya tetap dikembalikan kepada lembaga jasa keuangan berdasarkan hasil asesmen terhadap kondisi debitur.
Danu mengingatkan, pemaksaan pembayaran angsuran ketika kondisi usaha sedang terganggu justru berpotensi memperburuk kemampuan debitur untuk bertahan. Jika usaha berhenti, kemampuan untuk membayar cicilan juga semakin sulit.
“Takutnya, dengan pemaksaan angsuran seperti itu, akhirnya usaha mereka tidak begitu baik. Akhirnya bahkan tidak berusaha lagi dan inflasi mungkin akan semakin naik,” pungkasnya.
Debitur yang mengalami kesulitan pembayaran akibat dampak karhutla dapat berkomunikasi dengan lembaga jasa keuangan masing-masing. Selanjutnya, pihak perbankan akan melakukan asesmen untuk menentukan kelayakan serta bentuk restrukturisasi yang dapat diberikan sesuai ketentuan.(sep)